ביטוח לאומי לעצמאים 2026: כמה משלמים ואיך זה מחושב
עודכן ב-3 דקות קריאה
עצמאי משלם לביטוח לאומי מהחודש הראשון, ובשנה טובה זה יכול להגיע לאלפי שקלים בחודש. הנה השיעורים של 2026, דוגמה מחושבת, איך עובדות המקדמות, ומה מקבלים בתמורה.
בעמוד הזה
השיעורים ב-2026
עצמאי משלם לביטוח לאומי שני דברים: דמי ביטוח לאומי ודמי ביטוח בריאות. שניהם מחושבים מההכנסה שלו מהעסק, אחרי ההוצאות, בשתי מדרגות:
| ההכנסה החודשית | ביטוח לאומי | ביטוח בריאות | ביחד |
|---|---|---|---|
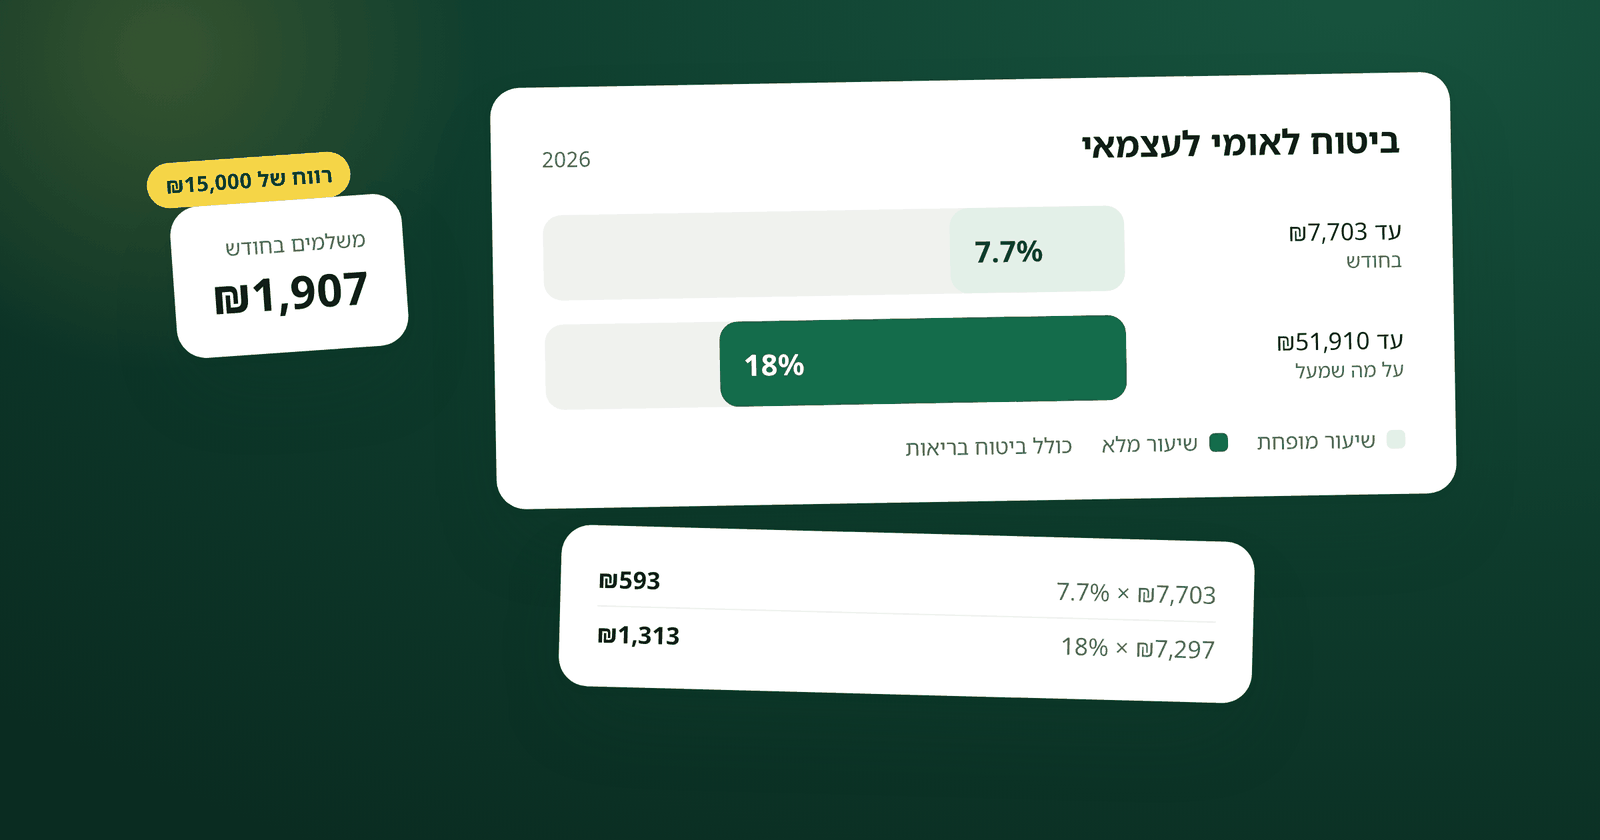
| עד ₪7,703 | 4.47% | 3.23% | 7.70% |
| מ-₪7,703 ועד ₪51,910 | 12.83% | 5.17% | 18.00% |
על הכנסה מעל ₪51,910 בחודש, התקרה של 2026, לא משלמים דמי ביטוח.
דוגמה: כמה משלמים על ₪15,000 בחודש
דנה, צלמת, מרוויחה ₪15,000 בחודש אחרי הוצאות.
- על ₪7,703 הראשונים: 7.70%, כלומר ₪593.
- על ₪7,297 הנותרים: 18%, כלומר ₪1,313.
- ביחד: כ-₪1,907 בחודש.
חלק מהסכום חוזר אליה דרך מס הכנסה: 52% מדמי הביטוח הלאומי, בלי ביטוח הבריאות, מותרים בניכוי מההכנסה החייבת במס.
הכנסה מינימלית ומקדמות
- הכנסה מינימלית. גם עצמאי שמרוויח מעט משלם לפחות לפי הכנסה של ₪3,442 בחודש. המקדמה החודשית המינימלית ב-2026 היא ₪265.
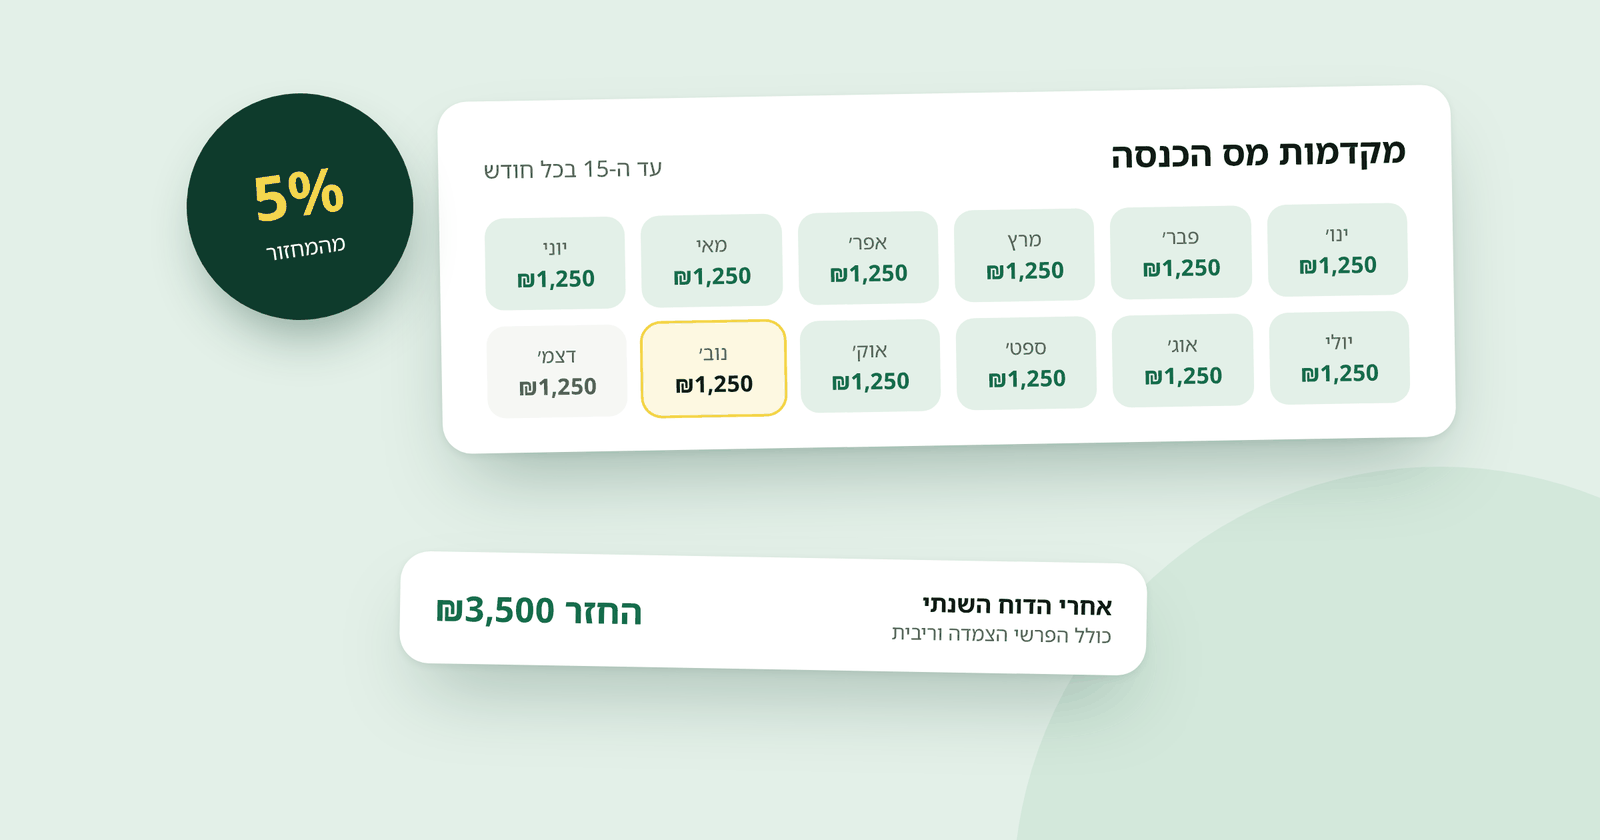
- מקדמות חודשיות. ביטוח לאומי שולח בתחילת השנה דף תשלומים עם 12 מקדמות, לפי ההכנסה שהוא מעריך שתהיה לכם.
- התאמה בסוף. אחרי שהדוח השנתי למס הכנסה מוגש, ביטוח לאומי משווה את המקדמות להכנסה האמיתית. אם שילמתם יותר, תקבלו החזר. אם שילמתם פחות, תקבלו חיוב.
לעדכן את המקדמות
המקדמות מבוססות על הערכה. אם ההכנסה שלכם השתנתה, אפשר לבקש לעדכן אותן, למעלה או למטה, באתר ביטוח לאומי או בטופס.
כדאי לעדכן כלפי מעלה כשהשנה טובה מהצפוי. אחרת יצטבר חוב לסוף השנה, ואיתו הפרשי הצמדה. וכדאי לעדכן כלפי מטה כשההכנסה ירדה, כדי לא להלוות לביטוח לאומי כסף שתצטרכו עכשיו.
מה מקבלים בתמורה
דמי הביטוח הם לא רק מס. הם מה שמזכה עצמאי בקצבאות: דמי לידה, דמי פגיעה בעבודה, קצבת נכות וקצבת זקנה. כדי לקבל אותן, בדרך כלל צריך שהתשלומים יהיו מעודכנים. חוב לביטוח לאומי יכול לעכב או להקטין קצבה בדיוק כשהיא נחוצה.
מי נחשב עצמאי
לפי ביטוח לאומי, עצמאי הוא מי שעונה על אחד מהתנאים האלה:
- עובד בעסק לפחות 20 שעות בשבוע בממוצע.
- ההכנסה החודשית שלו מהעסק היא לפחות ₪6,885, חצי מהשכר הממוצע.
- עובד בעסק לפחות 12 שעות בשבוע, וההכנסה שלו לפחות ₪2,065 בחודש.
מי שיש לו עסק קטן בצד ולא עונה על אף תנאי, נחשב ״בעל הכנסה שלא מעבודה״. הוא עדיין משלם דמי ביטוח על ההכנסה, אבל הזכויות שלו שונות, למשל בדמי לידה ובפגיעה בעבודה.
פתיחת תיק
נרשמים לביטוח לאומי כעצמאי בנפרד ממע״מ וממס הכנסה, בטופס של ביטוח לאומי או באתר שלו. מי שעובד גם כשכיר נרשם גם הוא, כי המשכורת והעסק מחושבים בנפרד. יש על זה מדריך לשכירים שהם גם עצמאים.
איך Feeno עוזר
דמי הביטוח מחושבים מההכנסה אחרי הוצאות. כל הוצאה מוכרת שלא הגיעה לרואה החשבון מגדילה גם את מס ההכנסה וגם את ביטוח לאומי.
Feeno אוסף את החשבוניות של העסק מהמייל, מהוואטסאפ ומהעלאות, ומתייק כל אחת תחת הספק שלה. בסוף כל תקופה רואה החשבון מוריד הכול בבת אחת, ושום הוצאה לא נשארת בתיבת הדואר.
שאלות נפוצות
כמה עצמאי משלם ביטוח לאומי ב-2026?
7.7% על הכנסה של עד ₪7,703 בחודש, ו-18% על החלק שמעל, עד ₪51,910 בחודש. הסכומים כוללים ביטוח בריאות, ומחושבים מההכנסה אחרי הוצאות.
מה ההכנסה המינימלית לעצמאי בביטוח לאומי?
₪3,442 בחודש ב-2026. גם מי שמרוויח פחות משלם לפחות לפי הסכום הזה, והמקדמה החודשית המינימלית היא ₪265.
האם ביטוח לאומי מוכר כהוצאה?
חלקית. 52% מדמי הביטוח הלאומי, בלי דמי ביטוח הבריאות, מותרים בניכוי מההכנסה החייבת במס.
מי נחשב עצמאי בביטוח לאומי?
מי שעובד בעסק לפחות 20 שעות בשבוע, או שמרוויח ממנו לפחות ₪6,885 בחודש, או שעובד בו לפחות 12 שעות בשבוע ומרוויח לפחות ₪2,065 בחודש.
רוצים שהחשבוניות יתויקו לבד?
Feeno אוסף אותן מהמייל ומהוואטסאפ, מחשב את המע״מ ומכין לרואה החשבון את כל התקופה בקובץ אחד.
לנסות 14 יום בחינםבלי כרטיס אשראי.