שכיר ועצמאי במקביל: מס הכנסה, ביטוח לאומי ופנסיה
עודכן ב-3 דקות קריאה
הרבה עסקים מתחילים כעבודה בצד, ליד משכורת קבועה. זה חוקי ופשוט לפתוח, אבל המס על העסק מפתיע את רוב מי שמתחיל. הנה איך שתי ההכנסות מתחברות, ומה לעשות כדי שלא יחכה לכם חוב בסוף השנה.
בעמוד הזה
אפשר להיות גם וגם
אין מניעה לעבוד כשכיר ולהחזיק עסק במקביל. הרבה עסקים מתחילים בדיוק ככה: עבודה מסודרת ביום, ופרויקטים בערב. מה שצריך לעשות הוא לפתוח תיקים לעסק כמו כל עצמאי, ולהבין איך שתי ההכנסות מתחברות במס ובביטוח לאומי.
לפני שמתחילים, כדאי לבדוק שאין בחוזה העבודה הגבלה על עבודה נוספת, או חובה לבקש אישור.
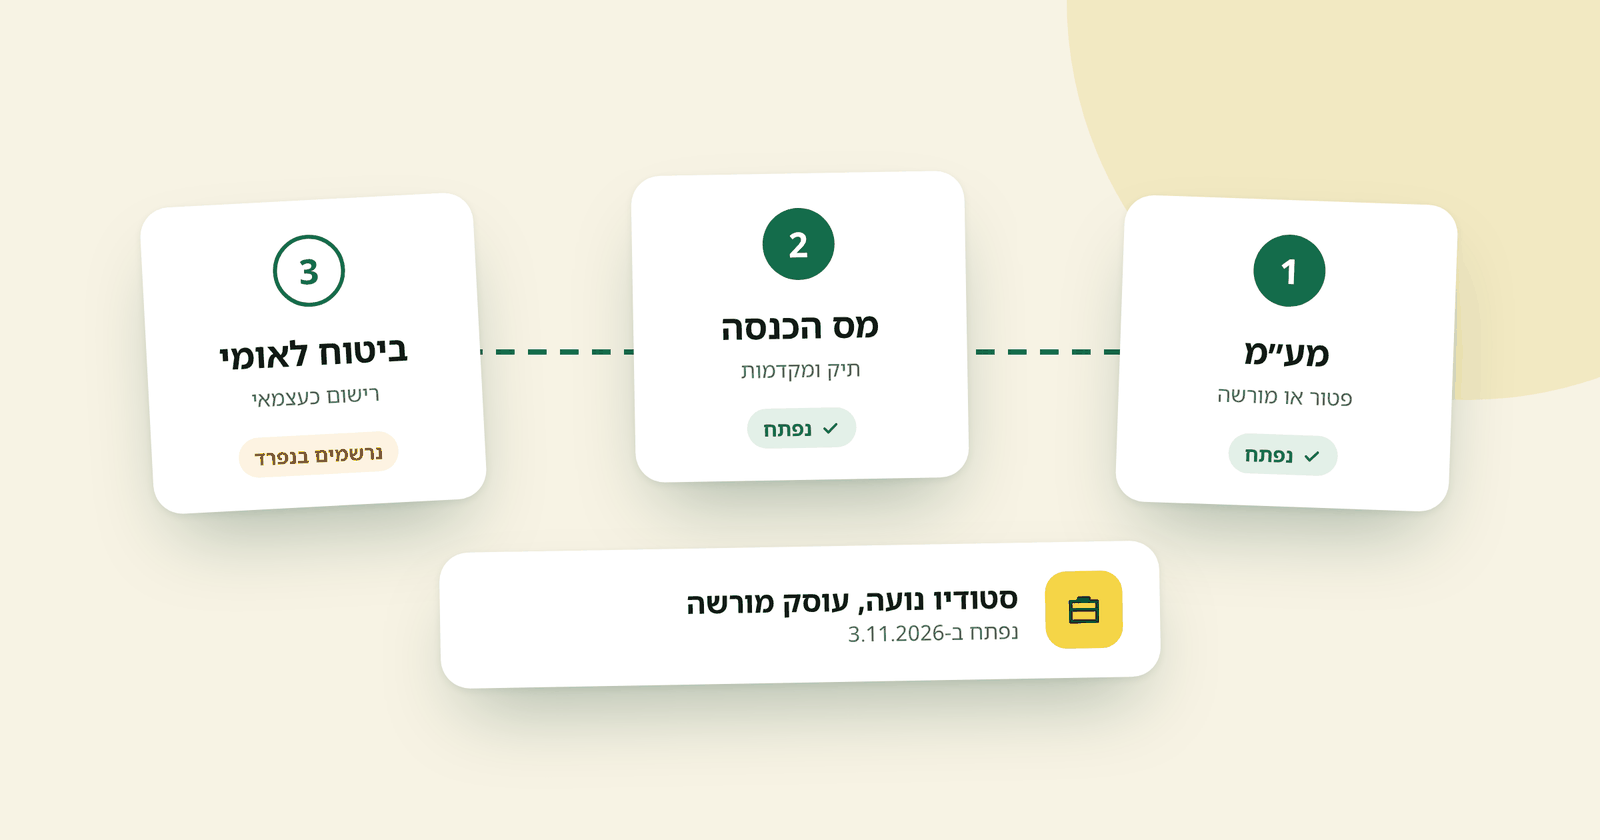
הרישום
- מע״מ: פותחים תיק כעוסק פטור או כעוסק מורשה. תקרת העוסק הפטור בודקת רק את מחזור העסק, לא את המשכורת. מה ההבדל ואיך בוחרים.
- מס הכנסה: פותחים תיק לעסק.
- ביטוח לאומי: נרשמים כעצמאי, בנוסף לביטוח שהמעסיק כבר משלם.
את שלושת השלבים פירטנו במדריך לפתיחת עסק.
מס הכנסה: ההכנסות מתחברות
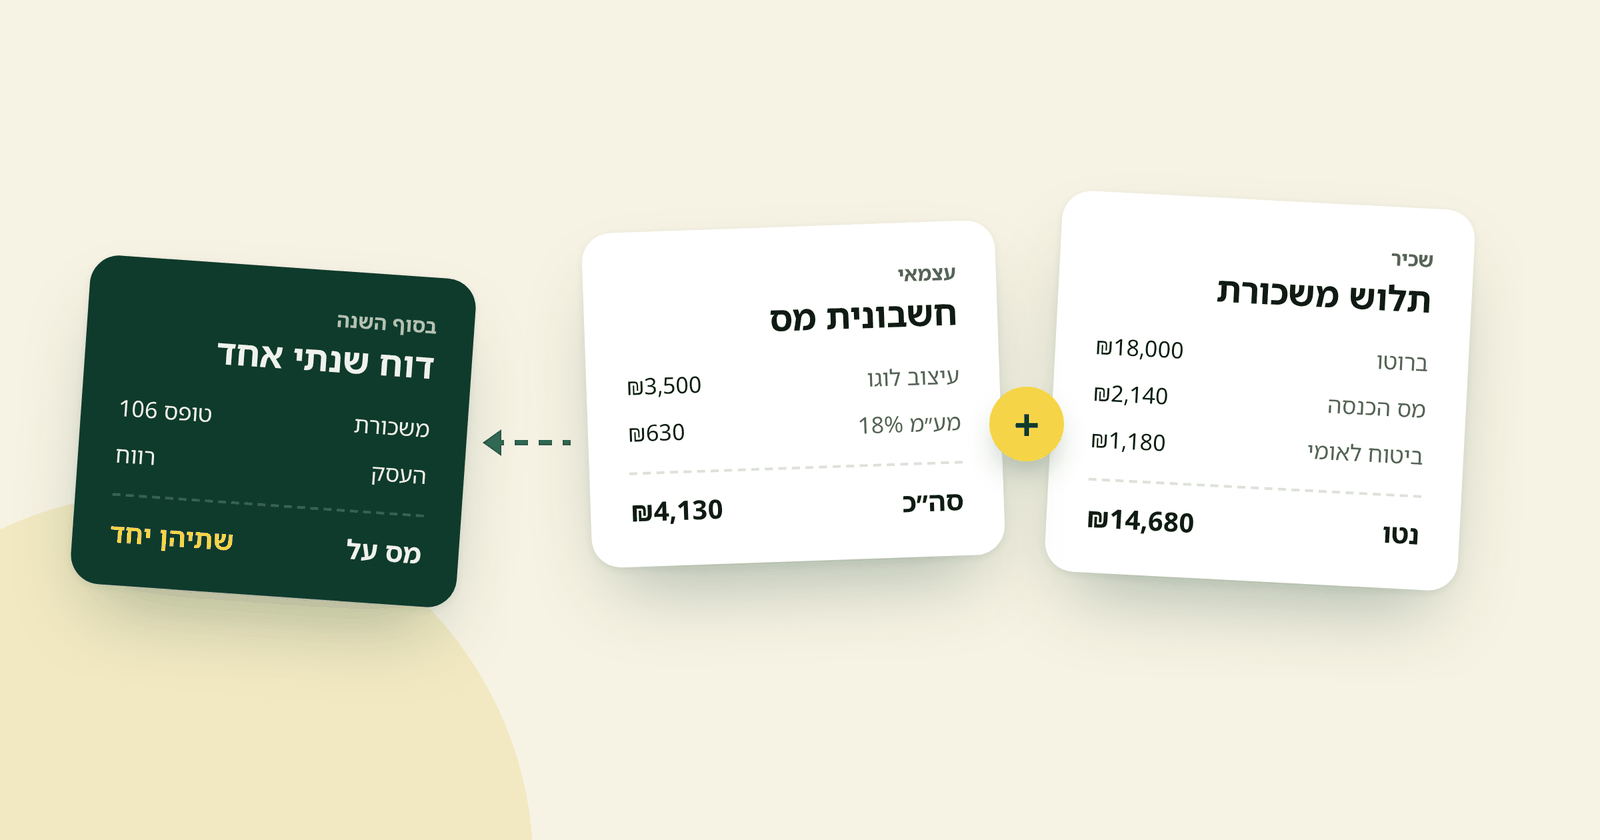
מס הכנסה מסתכל על כל ההכנסות שלכם ביחד. המעסיק מנכה מס מהמשכורת כאילו היא ההכנסה היחידה שלכם, ובסוף השנה הדוח השנתי מחבר את המשכורת ואת רווח העסק.
המשמעות: הרווח מהעסק ״יושב״ מעל המשכורת, ולכן ממוסה במדרגות הגבוהות שלכם. מי שהמשכורת שלו כבר במדרגת 31%, ישלם על כל שקל רווח מהעסק לפחות 31%.
- נקודות זיכוי מנוצלות בדרך כלל דרך המשכורת. אין צורך לנצל אותן פעמיים.
- מקדמות: מס הכנסה קובע מקדמות על העסק, לפי ההערכה שלכם. אם הן נמוכות מדי, יחכה לכם חוב בדוח השנתי.
- דוח שנתי: ברגע שיש עסק, מגישים דוח שנתי כל שנה, עם טופס 106 מהמעסיק. מה מכינים לדוח השנתי.
ביטוח לאומי: כל הכנסה לפי השיעורים שלה
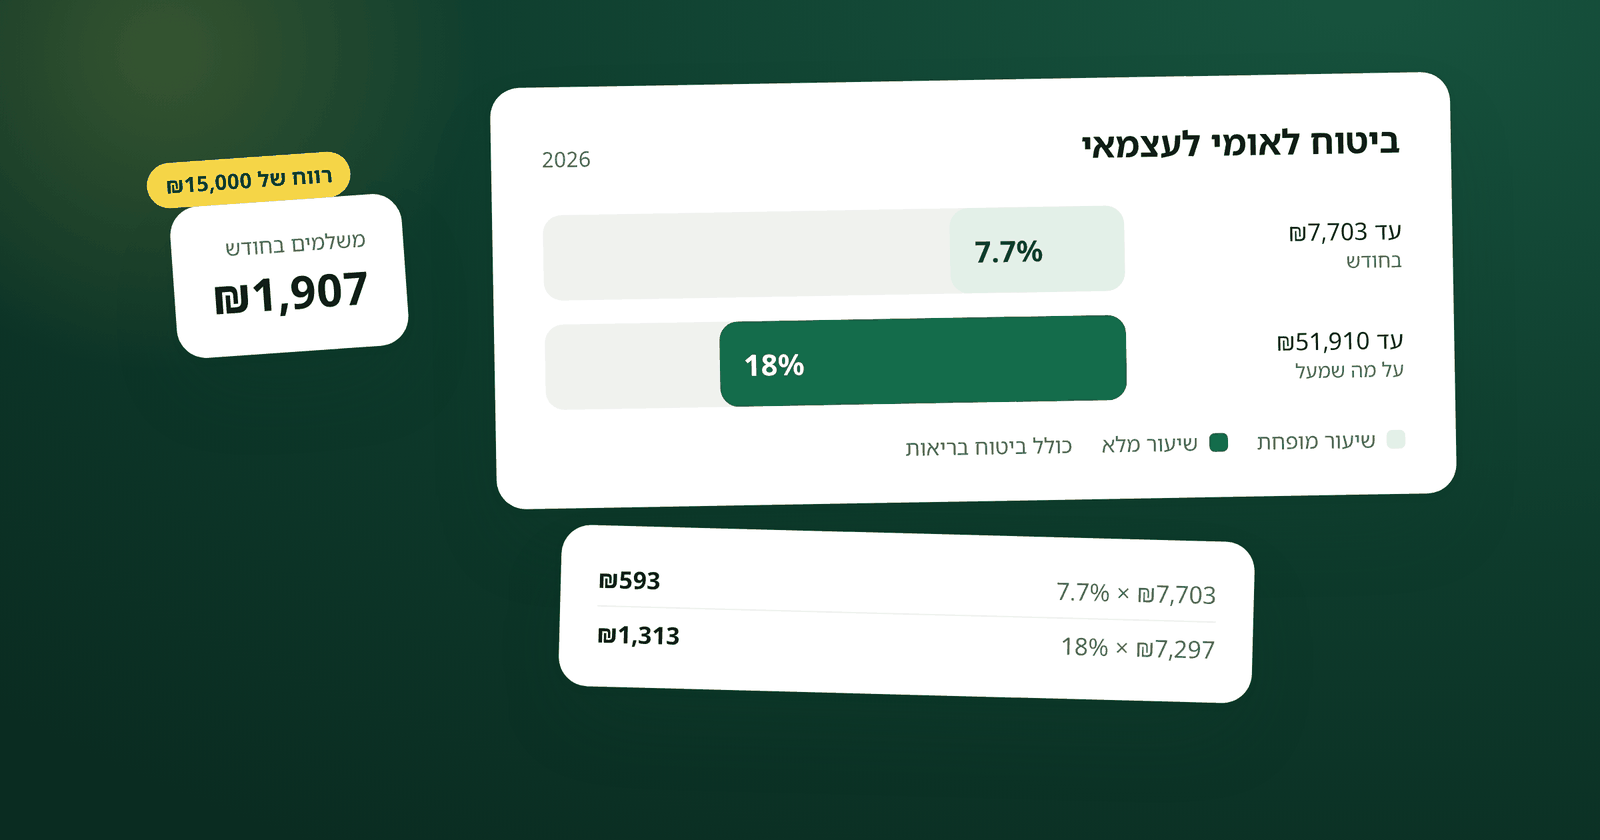
על המשכורת, המעסיק ממשיך לנכות דמי ביטוח כרגיל. על הכנסת העסק משלמים דמי ביטוח כעצמאי, לפי השיעורים של עצמאים. על שתי ההכנסות ביחד יש תקרה אחת: ב-2026 לא משלמים דמי ביטוח על הכנסה כוללת מעל ₪51,910 בחודש.
מי שהעסק שלו קטן, למשל פחות מ-12 שעות בשבוע והכנסה של פחות מ-₪6,885 בחודש, לא תמיד ייחשב ״עצמאי״ בעיני ביטוח לאומי. אז הוא ייחשב בעל הכנסה שלא מעבודה, עם זכויות שונות. התנאים המדויקים נמצאים במדריך לביטוח לאומי לעצמאים.
פנסיה
המעסיק ממשיך להפריש לפנסיה מהמשכורת. על הכנסת העסק חלה חובת הפקדה של עצמאי, לפי אותן מדרגות של כל עצמאי. הפקדה עצמאית גם מזכה בהטבות מס משלה. כמה להפקיד ומה מקבלים.
האם זה משתלם
רוב מי שמתחיל עסק בצד מופתע מהמס: רווח של ₪5,000 בחודש לא נשאר ₪5,000. אחרי מס הכנסה במדרגה הגבוהה, ביטוח לאומי ופנסיה, נשאר פחות. כדאי להכיר את זה מראש, כדי לתמחר נכון ולשים בצד כסף למקדמות ולדוח השנתי.
מה שעוזר: כל הוצאה מוכרת של העסק יורדת מהרווח הזה, במדרגה הגבוהה שלכם. מחשב, תוכנות, פרסום וחלק מהטלפון והרכב. מה מוכר ובכמה.
איך Feeno עוזר
כשהעסק הוא עבודה ערב, אין זמן לרדוף אחרי חשבוניות. Feeno אוסף אותן מהמייל, מהוואטסאפ ומהעלאות, ומתייק כל אחת תחת הספק שלה. בסוף השנה רואה החשבון מוריד הכול בבת אחת, וכל הוצאה מורידה את המס במדרגה הגבוהה שלכם. הוא מצטרף בחינם.
שאלות נפוצות
אפשר להיות שכיר ועצמאי באותו זמן?
כן. פותחים תיקים לעסק במע״מ, במס הכנסה ובביטוח לאומי, וממשיכים לעבוד כשכיר. כדאי לבדוק שחוזה העבודה לא מגביל עבודה נוספת.
איך משלמים מס על הכנסה מעסק בצד?
בדוח השנתי מחברים את המשכורת ואת רווח העסק. הרווח מהעסק ממוסה במדרגות הגבוהות שלכם, כי המשכורת כבר ניצלה את הנמוכות.
האם שכיר שגם עצמאי משלם ביטוח לאומי פעמיים?
הוא משלם על כל הכנסה לפי השיעורים שלה: המעסיק מנכה מהמשכורת, ועל העסק משלמים כעצמאי. על שתי ההכנסות ביחד יש תקרה אחת, ₪51,910 בחודש ב-2026.
האם צריך להגיש דוח שנתי?
כן. מי שיש לו עסק מגיש דוח שנתי כל שנה, ומצרף את טופס 106 מהמעסיק.
רוצים שהחשבוניות יתויקו לבד?
Feeno אוסף אותן מהמייל ומהוואטסאפ, מחשב את המע״מ ומכין לרואה החשבון את כל התקופה בקובץ אחד.
לנסות 14 יום בחינםבלי כרטיס אשראי.