פנסיה וקרן השתלמות לעצמאים 2026: חובה, הטבות מס ותקרות
עודכן ב-3 דקות קריאה
עצמאי חייב להפקיד לפנסיה, אבל רוב ההטבה נמצאת מעל החובה: הפקדות לפנסיה ולקרן השתלמות מקטינות את מס ההכנסה בהרבה. הנה החובה, התקרות של 2026, ואיך מנצלים אותן עד הסוף.
בעמוד הזה
פנסיה: חובה לכל עצמאי
מאז 2017 עצמאי חייב להפקיד לחיסכון פנסיוני, בשתי מדרגות לפי ההכנסה החודשית שלו:
| ההכנסה החודשית | הפקדת חובה |
|---|---|
| עד ₪6,884.5 (חצי מהשכר הממוצע) | 4.45% |
| מ-₪6,884.5 ועד ₪13,769 (השכר הממוצע) | 12.55% |
מעל השכר הממוצע אין חובה. מי שמרוויח ₪13,769 בחודש ומעלה מפקיד לפי החובה כ-₪14,044 בשנה, בערך ₪1,170 בחודש. החובה חלה בדרך כלל על עצמאים בגילאי 21 עד 60, אחרי שישה חודשים כעוסק. מי שרק התחיל או שקרוב לפרישה, כדאי שיבדוק אם היא חלה עליו.
הטבות המס על פנסיה
ההפקדה לפנסיה מקטינה את המס בשתי דרכים, עד הכנסה מזכה של ₪232,800 בשנה (2026):
- ניכוי: עד 11% מההכנסה המזכה, כלומר עד ₪25,608, יורדים מההכנסה החייבת במס.
- זיכוי: על עוד 5.5% מההכנסה המזכה, עד ₪12,804, מקבלים זיכוי של 35% מההפקדה, עד ₪4,481 פחות מס.
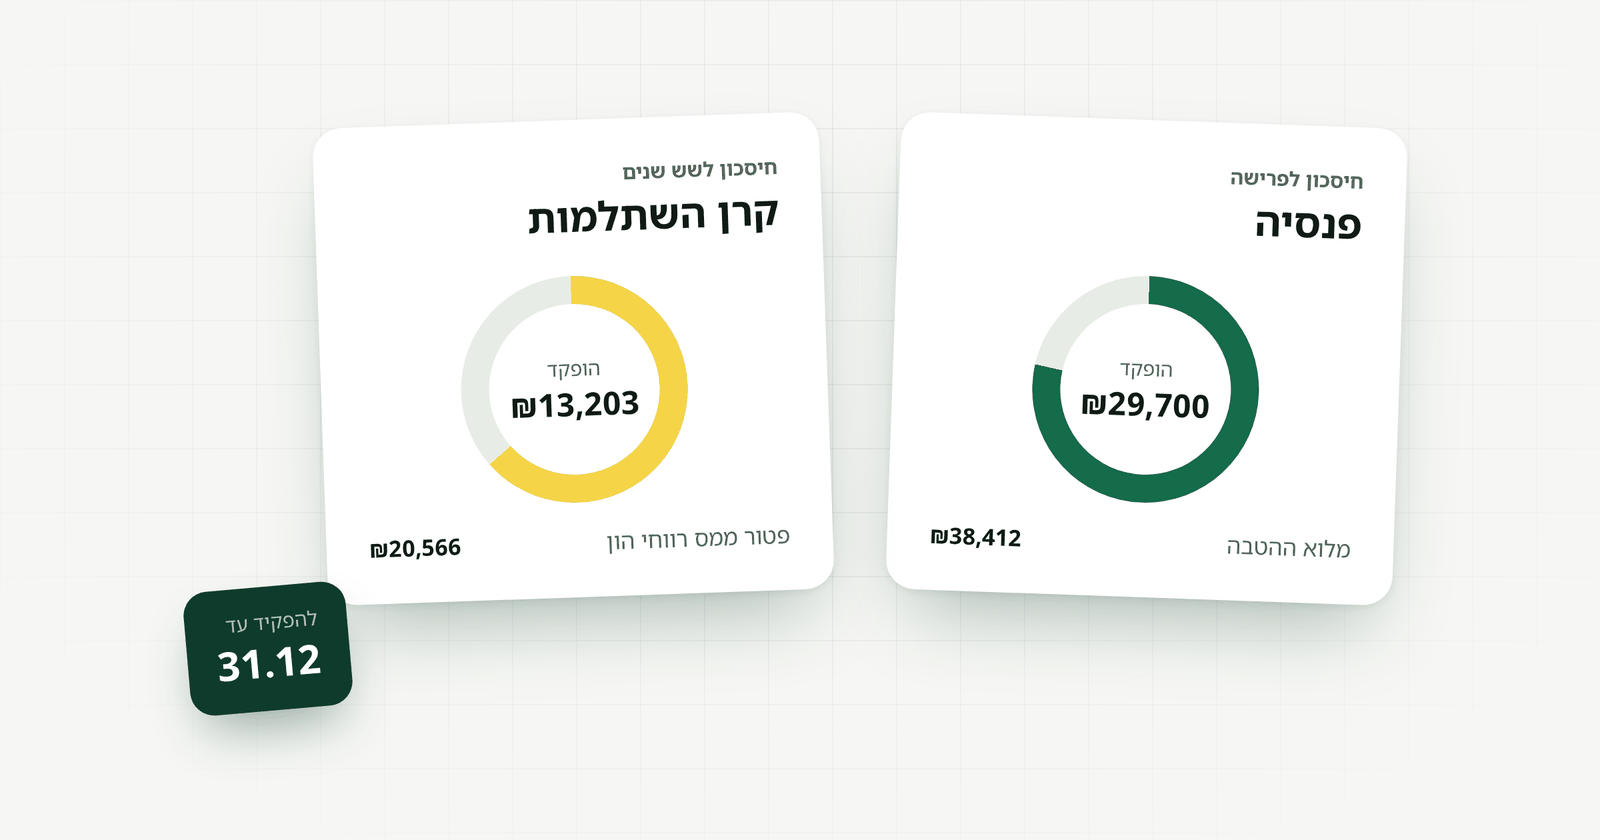
ביחד, מי שמפקיד 16.5% מההכנסה, עד ₪38,412 בשנה, מקבל את מלוא ההטבה. החישוב המדויק תלוי גם בהפקדות של מעסיק, אם יש, ובביטוח אובדן כושר עבודה, אז את הסכום הסופי כדאי לחשב עם רואה החשבון.
קרן השתלמות לעצמאים
קרן השתלמות היא חיסכון לטווח בינוני עם שתי הטבות:
- ניכוי ממס: הפקדה של עד 4.5% מההכנסה, עד תקרת הכנסה של ₪293,397, כלומר עד ₪13,203 בשנה, יורדת מההכנסה החייבת.
- פטור ממס רווחי הון: על הפקדות של עד ₪20,566 בשנה. אחרי שש שנים, הכסף והרווחים פטורים ממס.
מי שיכול להרשות לעצמו, מפקיד בדרך כלל ₪20,566: ₪13,203 מוכרים בניכוי, וגם על השאר הרווחים פטורים ממס רווחי הון.
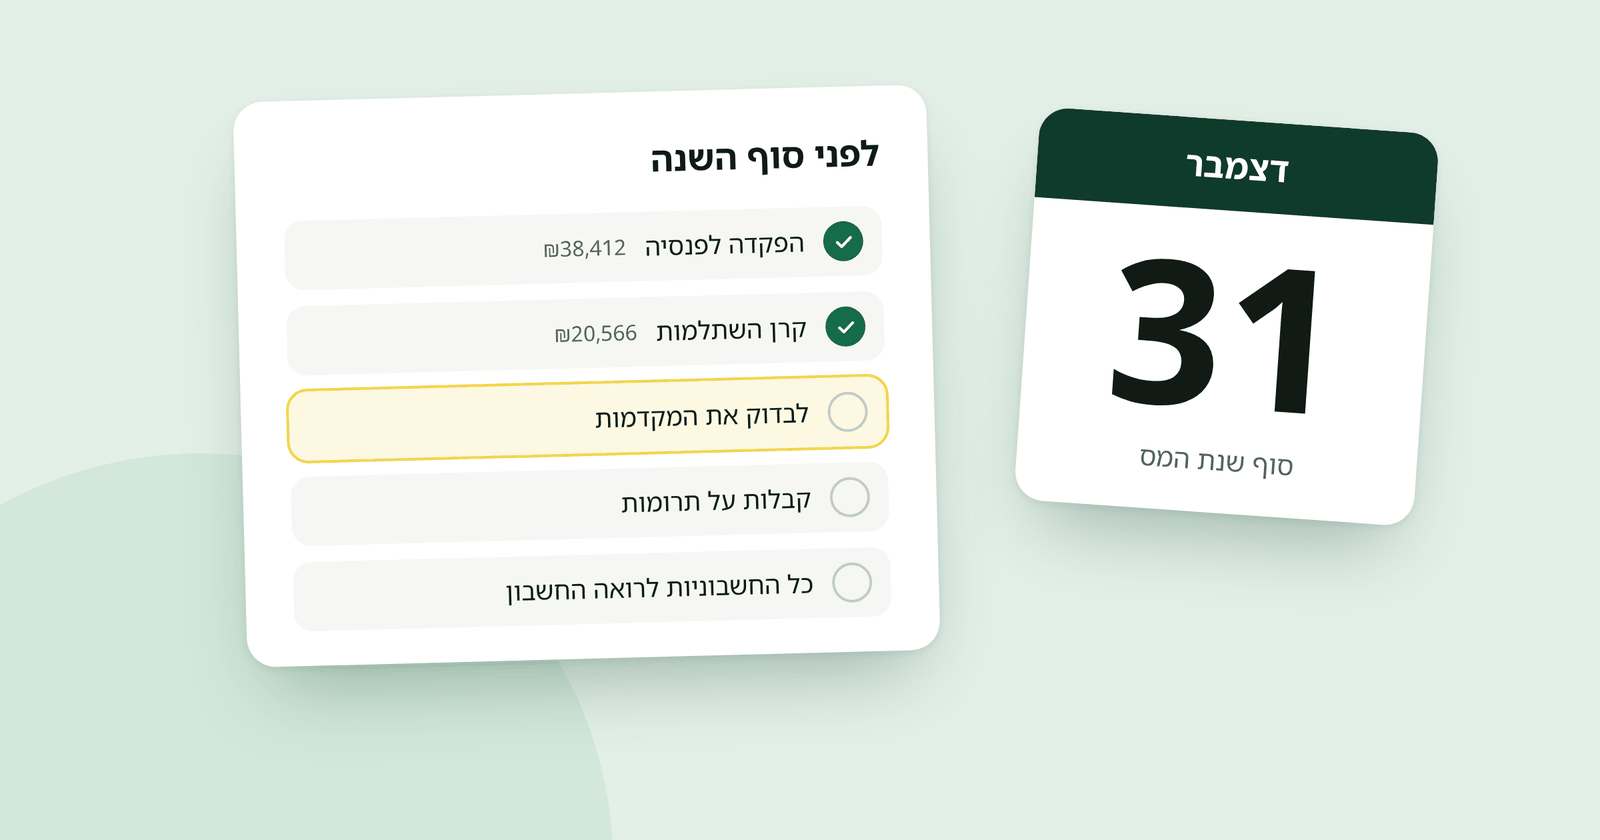
עד 31 בדצמבר
הטבות המס של השנה ניתנות רק על כסף שהגיע לקרן עד 31 בדצמבר. הפקדה שתגיע בינואר תיחשב לשנה הבאה. קרנות לא תמיד מספיקות לרשום הפקדות של הרגע האחרון, אז כדאי להפקיד כמה ימים לפני סוף השנה.
שאר הדברים שכדאי לסגור לפני סוף השנה נמצאים ברשימה לסוף שנת המס.
דוגמה: עצמאי עם ₪180,000 בשנה
יואב, מתכנת עצמאי, הרוויח ₪180,000 השנה אחרי הוצאות.
- פנסיה: 16.5% מ-₪180,000 הם ₪29,700. חלק מזה הוא הפקדת החובה, ועל כל הסכום הוא מקבל ניכוי וזיכוי.
- קרן השתלמות: 4.5% מ-₪180,000 הם ₪8,100 בניכוי. אם יפקיד עד ₪20,566, גם על השאר הרווחים יהיו פטורים.
- מה זה שווה: כל שקל בניכוי חוסך לו מס לפי המדרגה העליונה שלו, וגם ביטוח לאומי.
המספרים כאן להמחשה. רואה החשבון יגיד לכם כמה בדיוק להפקיד, לפי ההכנסה הצפויה שלכם.
איך Feeno עוזר
כדי לדעת כמה להפקיד, צריך לדעת כמה הרווחתם. Feeno מרכז את החשבוניות של העסק לאורך השנה, כך שבדצמבר רואה החשבון רואה את התמונה המלאה של ההוצאות ויכול להמליץ על הסכום בזמן. הוא מצטרף בחינם.
שאלות נפוצות
כמה עצמאי חייב להפקיד לפנסיה?
4.45% על ההכנסה עד ₪6,884.5 בחודש, ו-12.55% על ההכנסה שבין ₪6,884.5 ל-₪13,769. מעל זה אין חובה, והמקסימום לפי החובה הוא כ-₪14,044 בשנה.
כמה צריך להפקיד לפנסיה כדי לקבל את מלוא הטבת המס?
16.5% מההכנסה, עד הכנסה מזכה של ₪232,800 בשנה, כלומר עד ₪38,412 בשנה ב-2026. הסכום המדויק תלוי גם בהפקדות של מעסיק, אם יש.
מה תקרת קרן ההשתלמות לעצמאי ב-2026?
הפקדה של עד 4.5% מההכנסה, עד ₪13,203, מוכרת בניכוי. על הפקדות של עד ₪20,566 בשנה הרווחים פטורים ממס רווחי הון.
מתי אפשר למשוך כסף מקרן השתלמות?
בדרך כלל אחרי שש שנים מההפקדה הראשונה. אז הכסף והרווחים על ההפקדות שבתוך התקרה פטורים ממס.
רוצים שהחשבוניות יתויקו לבד?
Feeno אוסף אותן מהמייל ומהוואטסאפ, מחשב את המע״מ ומכין לרואה החשבון את כל התקופה בקובץ אחד.
לנסות 14 יום בחינםבלי כרטיס אשראי.